
 ID
 EN
 CN
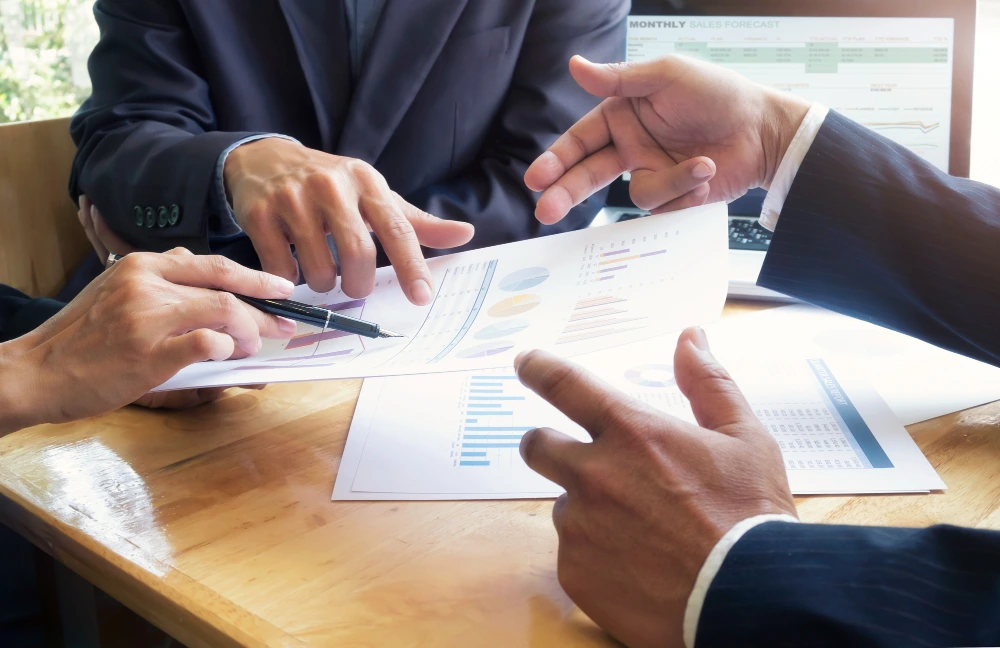
Akad kredit merupakan salah satu tahapan penting dalam proses pengajuan pinjaman, baik untuk Kredit Pemilikan Rumah (KPR), kredit kendaraan, maupun pembiayaan lainnya. Pada tahap ini, pemberi pinjaman dan calon debitur menyepakati sejumlah ketentuan yang menjadi dasar hubungan kredit selama masa pinjaman berlangsung.
Namun, proses akad kredit tidak selalu hanya melibatkan bank dan calon debitur. Dalam kondisi tertentu, terdapat pihak lain yang turut berperan untuk memastikan perjanjian dan dokumen pendukung memenuhi ketentuan yang berlaku, mulai dari notaris, penjual properti, hingga pejabat yang berwenang mengurus dokumen pertanahan.
Lantas, siapa saja pihak yang terlibat dalam proses akad kredit dan apa tanggung jawab masing-masing? Berikut penjelasannya.
Debitur sebagai Pihak yang Mengajukan Kredit
Debitur merupakan individu atau badan usaha yang mengajukan pinjaman kepada lembaga keuangan. Dalam proses akad kredit, debitur bertindak sebagai penerima fasilitas pembiayaan sekaligus pihak yang berkewajiban membayar pinjaman sesuai kesepakatan.
Sebelum menandatangani perjanjian, debitur perlu memahami seluruh ketentuan kredit karena dokumen tersebut memuat hak dan kewajiban yang harus dipenuhi.
Beberapa tanggung jawab debitur meliputi:
- Menyiapkan dokumen persyaratan, seperti identitas diri dan bukti penghasilan.
- Memastikan informasi yang diberikan kepada bank sesuai kondisi sebenarnya.
- Memeriksa jumlah pinjaman, suku bunga, tenor, dan biaya tambahan.
- Menandatangani perjanjian setelah memahami seluruh ketentuannya.
Kreditur atau Bank sebagai Pemberi Pinjaman
Kreditur merupakan pihak yang memberikan fasilitas pinjaman kepada debitur. Pihak ini dapat berupa bank maupun lembaga pembiayaan yang memiliki kewenangan menyalurkan kredit.
Dalam proses akad kredit, bank bertanggung jawab memastikan persyaratan pembiayaan telah terpenuhi. Bank juga perlu menjelaskan ketentuan pinjaman agar calon debitur memahami kewajiban yang harus dipenuhi selama masa kredit.
Peran kreditur dalam proses akad kredit, antara lain:
- Memverifikasi identitas dan kelengkapan dokumen calon debitur.
- Menjelaskan plafon pinjaman, suku bunga, dan tenor.
- Menyampaikan rincian biaya yang berkaitan dengan fasilitas kredit.
- Menyiapkan dokumen perjanjian kredit.
- Memastikan penandatanganan berlangsung sesuai prosedur.
Notaris sebagai Pihak yang Membantu Legalitas Perjanjian
Notaris merupakan pejabat umum yang berwenang membuat akta autentik sesuai peraturan perundang-undangan. Dalam proses akad kredit, khususnya KPR, notaris dapat dilibatkan untuk membantu memastikan dokumen dan aspek hukum transaksi telah sesuai ketentuan.
Keterlibatannya biasanya berkaitan dengan pembuatan akta dan pengurusan dokumen hukum yang diperlukan dalam transaksi.
Beberapa peran notaris meliputi:
- Membuat akta autentik sesuai kewenangannya.
- Memeriksa dokumen hukum yang berkaitan dengan objek jaminan.
- Membantu proses pengikatan jaminan sesuai ketentuan.
- Membantu pengurusan dokumen yang diperlukan dalam transaksi kredit.
Namun, notaris tidak selalu terlibat dalam setiap jenis akad kredit. Kebutuhannya bergantung pada jenis pembiayaan dan dokumen hukum yang diperlukan.
Penjual atau Developer dalam Akad Kredit KPR
Dalam pembelian rumah melalui fasilitas KPR, penjual atau developer juga dapat terlibat dalam proses akad kredit. Kehadiran mereka berkaitan dengan transaksi pembelian properti antara penjual dan calon pembeli.
Developer biasanya bertanggung jawab menyediakan dokumen properti dan membantu proses administrasi pembelian rumah. Sementara itu, dalam transaksi rumah dari pemilik sebelumnya, penjual perorangan dapat terlibat untuk memenuhi kebutuhan dokumen transaksi.
Beberapa tanggung jawab penjual atau developer meliputi:
- Menyediakan dokumen legalitas properti.
- Memastikan informasi objek properti sesuai kondisi sebenarnya.
- Menyepakati harga dan ketentuan transaksi dengan pembeli.
- Berkoordinasi dengan bank dan notaris selama proses transaksi.
Pejabat Pembuat Akta Tanah (PPAT)
Selain notaris, proses akad kredit KPR juga dapat melibatkan Pejabat Pembuat Akta Tanah (PPAT). PPAT merupakan pejabat umum yang berwenang membuat akta autentik mengenai perbuatan hukum tertentu terkait hak atas tanah atau satuan rumah susun.
Dalam transaksi KPR, keterlibatan PPAT umumnya berkaitan dengan proses peralihan hak atas tanah dan pengikatan jaminan berupa Hak Tanggungan.
Beberapa tugas PPAT dalam transaksi properti meliputi:
- Membuat Akta Jual Beli (AJB) untuk proses peralihan hak apabila persyaratannya terpenuhi.
- Membuat Akta Pemberian Hak Tanggungan (APHT).
- Memastikan dokumen pertanahan yang diperlukan tersedia.
- Membantu proses pendaftaran peralihan hak dan Hak Tanggungan.
Notaris dan PPAT memiliki kewenangan berbeda, meskipun satu orang dapat menjalankan kedua jabatan tersebut apabila telah diangkat sesuai ketentuan.
Saksi dalam Proses Penandatanganan Akad Kredit
Dalam kondisi tertentu, proses penandatanganan akad kredit juga dapat melibatkan saksi. Kehadirannya membantu memastikan proses penandatanganan berlangsung sesuai prosedur dan memberikan keterangan apabila diperlukan.
Saksi bukan pihak yang memberikan pinjaman maupun menerima fasilitas kredit. Perannya lebih berkaitan dengan proses administrasi dan pembuktian.
Beberapa fungsi saksi, antara lain:
- Menyaksikan proses penandatanganan dokumen.
- Membantu memastikan proses berlangsung sesuai prosedur.
- Memberikan keterangan apabila terjadi perselisihan terkait proses penandatanganan.
Tidak semua jenis akad kredit mensyaratkan kehadiran saksi secara khusus. Ketentuannya bergantung pada jenis perjanjian dan prosedur lembaga keuangan.
Hal yang Perlu Diperhatikan sebelum Menandatangani Akad Kredit
Memahami pihak-pihak yang terlibat dalam akad kredit merupakan langkah awal sebelum menyepakati perjanjian pembiayaan. Selain itu, calon debitur juga perlu memastikan seluruh dokumen dan informasi telah sesuai dengan kesepakatan.
Hal ini penting karena perjanjian kredit memiliki konsekuensi hukum dan keuangan selama jangka waktu pinjaman. Sebelum menandatangani dokumen, pastikan beberapa hal berikut:
- Identitas para pihak: Pastikan nama dan informasi identitas dalam dokumen sudah benar.
- Jumlah pinjaman: Periksa kembali plafon kredit dan jumlah dana yang akan diterima.
- Suku bunga dan tenor: Pahami besaran bunga, jangka waktu pinjaman, serta kemungkinan perubahan suku bunga.
- Biaya tambahan: Periksa biaya administrasi, provisi, asuransi, dan biaya notaris.
- Ketentuan jaminan: Pahami aset yang dijadikan jaminan serta konsekuensi apabila terjadi gagal bayar.
- Salinan perjanjian: Pastikan memperoleh salinan dokumen akad kredit yang telah ditandatangani.
Tak hanya debitur, kreditur juga perlu memperhatikan pengelolaan dokumen kredit. Dalam operasional perusahaan, pengelolaan dokumen secara manual dapat memerlukan waktu lebih lama, terutama ketika dokumen harus ditandatangani banyak pihak dengan jenjang persetujuan berbeda.
Untuk mengoptimalkan proses tersebut, bank dapat memanfaatkan Virtual Teken (ViTEK) dari Vinotek. ViTEK merupakan solusi tanda tangan digital tersertifikasi PSrE Komdigi untuk menandatangani dokumen perusahaan maupun personal secara sah sesuai UU ITE dan PP Nomor 71 Tahun 2019.
ViTEK dilengkapi berbagai fitur untuk mendukung kebutuhan administrasi dan persetujuan dokumen perusahaan, antara lain:
- Variasi Bentuk Tanda Tangan: Menyediakan pilihan tanda tangan digital, mulai dari gambar, QR Code, hingga pembubuhan paraf.
- Bulk Signing: Memungkinkan penandatanganan ratusan dokumen digital sekaligus.
- Multi-step & Hierarki Approval: Mengatur alur persetujuan berdasarkan struktur organisasi, mulai dari staf hingga direktur.
- Audit Trail dan Jejak Digital: Mencatat aktivitas dokumen secara otomatis, termasuk waktu, pihak yang melakukan tindakan, dan lokasi geografis.
- Multi-User & Role Management: Mengatur pengguna dan hak akses sesuai kebutuhan perusahaan.
- Integrasi API Fleksibel: Menghubungkan sistem internal seperti ERP, CRM, dan HRIS dengan modul tanda tangan digital ViTEK.
- Instalasi On-Premise: Menyediakan opsi instalasi di server perusahaan agar pengelolaan data internal lebih terkontrol.
- Post Quantum Cryptography (PQC): Menggunakan teknologi enkripsi generasi berikutnya untuk memperkuat perlindungan terhadap ancaman komputasi kuantum.
Dengan berbagai fitur tersebut, ViTEK membantu perusahaan mengelola proses penandatanganan dan persetujuan dokumen secara lebih praktis, terstruktur, dan aman. Butuh informasi lebih lanjut mengenai produk ini? Hubungi Vinotek melalui WhatsApp 0822 4968 6626 atau email solution@vinotek.id.
FAQ Seputar Pihak yang Terlibat dalam Akad Kredit
1. Siapa saja yang wajib hadir saat akad kredit?
Pihak yang umumnya hadir adalah debitur dan perwakilan kreditur atau bank. Dalam transaksi KPR, notaris atau PPAT serta penjual atau developer juga dapat dilibatkan sesuai kebutuhan transaksi.
2. Apakah akad kredit harus dilakukan di hadapan notaris?
Tidak semua akad kredit harus dilakukan di hadapan notaris. Keterlibatannya bergantung pada jenis pembiayaan dan dokumen hukum yang diperlukan. Namun, dalam transaksi KPR yang melibatkan pengikatan jaminan properti, notaris atau PPAT umumnya memiliki peran penting.
3. Apakah suami dan istri harus hadir saat akad kredit KPR?
Kehadiran pasangan bergantung pada status kepemilikan, jenis transaksi, dan persyaratan bank. Dalam kondisi tertentu, pasangan dapat diminta memberikan persetujuan terkait tindakan hukum atas harta bersama.
4. Apa perbedaan notaris dan PPAT dalam proses akad kredit?
Notaris berwenang membuat akta autentik untuk berbagai perbuatan hukum sesuai ketentuan perundang-undangan. Sementara itu, PPAT memiliki kewenangan khusus membuat akta terkait perbuatan hukum tertentu mengenai hak atas tanah dan satuan rumah susun.
5. Apakah akad kredit bisa dilakukan secara online?
Beberapa proses pengajuan dan persetujuan kredit dapat dilakukan secara online. Namun, pelaksanaan akad dan penandatanganan dokumen bergantung pada kebijakan lembaga keuangan, jenis perjanjian, serta ketentuan hukum yang berlaku.


Tinggalkan Balasan